De CSRD staat voor Corporate Sustainability Reporting Directive. Deze richtlijn is onderdeel van de Green Deal van de Europese Unie en heeft als doel om duurzaamheidsinformatie van organisaties transparanter, vollediger en beter vergelijkbaar te maken.
De CSRD richt zich op de impact van organisaties op het gebied van milieu, mens en zakelijk gedrag (ESG; Environment, Social en Governance). Hierbij kijken we naar onze invloed op het milieu, de manier waarop we omgaan met mensen en de wijze waarop onze organisatie wordt bestuurd.
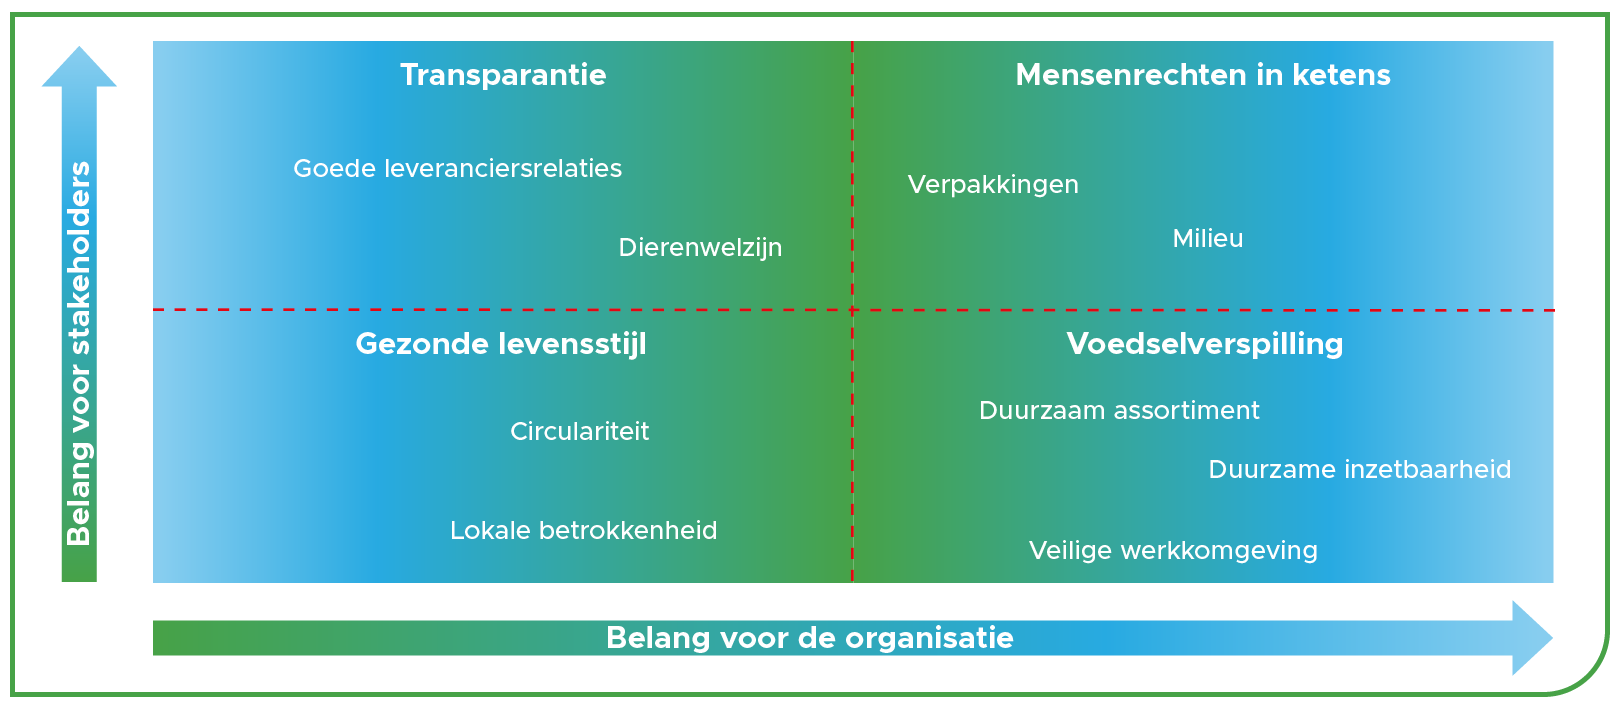
Een belangrijk onderdeel binnen de CSRD is de dubbele materialiteitsanalyse (DMA). Met deze analyse bepalen we welk duurzaamheidsthema’s voor ons het meest relevant zijn en daarmee als materieel worden beschouwd.
Bij de DMA beoordelen we duurzaamheidsthema’s vanuit twee perspectieven:
- De impact die onze activiteiten hebben op mens en milieu
- De impact van externe ontwikkelingen (zoals klimaatverandering) op Dirk
Deze twee perspectieven worden ook wel impactmaterialiteit en financiële materialiteit genoemd.
De uitkomsten van de DMA geven inzicht in de duurzaamheidsthema’s die voor ons het meest relevant (materieel) zijn. Deze materiële thema’s vormen de basis voor onze CSRD-rapportage. Om ervoor te zorgen dat we blijven aansluiten bij veranderende ontwikkelingen en verwachtingen van onze stakeholders, beoordelen we deze thema’s periodiek opnieuw.
In 2026 vindt er opnieuw een omgevingsanalyse, interne analyse en externe analyse plaats. Op basis van de resultaten hiervan wordt de materialiteitsmatrix geactualiseerd. Met deze inzichten verwachten we onze eerste CSRD-verslaggeving over het jaar 2026 op te stellen en deze in 2027 te publiceren.